
В этом руководстве
- Правила сделки
- Модель результата
- Учебная проверка
- Разбор выборки
Три числа перед любым учебным действием
Сначала назовите сумму под риском, прибыль при удачном исходе и потерю при неудачном. Только после этого разбирайте основание прогноза. Если какое-то число непонятно, упражнение стоит начать с правил продукта, а не с выбора направления.
В примере с фиксированной выплатой удачная сделка приносит оговорённую долю от суммы, а неудачная может терять всю сумму. Реальные правила, включая равенство цены и возможные возвраты, следует проверять отдельно. Примеры ниже рассчитаны для одинаковой суммы и постоянного процента выплаты.
Процент выплаты не сообщает вероятность успеха. Значение 80% в учебном примере описывает размер прибыли при удаче; оно не означает, что восемь из десяти сделок окажутся удачными.
Математика безубыточности
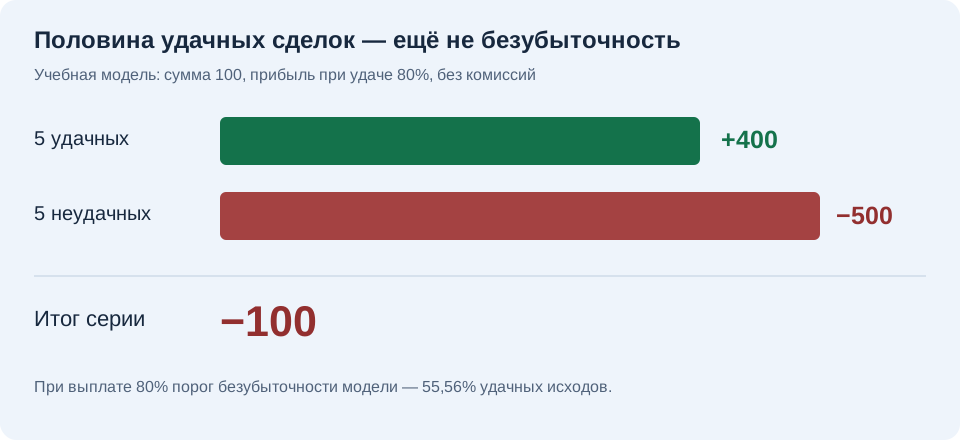
Пусть сумма каждой сделки равна S, прибыль при удаче — S × r, потеря при неудаче — S. При доле удач p средний результат модели равен S × (p × r − (1 − p)). Нулевой результат достигается при p = 1 / (1 + r).
| Учебная выплата | Порог безубыточности | Что означает |
|---|---|---|
| 70% | 58,82% | Нужно больше половины удачных исходов |
| 80% | 55,56% | 50% успехов дают отрицательный итог |
| 90% | 52,63% | Порог ниже, но успех не гарантирован |
| 100% | 50,00% | До учёта любых дополнительных расходов |
Это математические примеры, а не действующие ставки оператора. Формула не учитывает комиссии, переменную сумму, возвраты и изменение условий. Калькулятор позволяет исследовать модель, но не оценить вашу будущую вероятность успеха.
Процент прибыли и полная сумма возврата
При сумме 100 и прибыли 80% удачный исход в нашем примере возвращает исходные 100 и добавляет 80: всего 180. Чистый результат — плюс 80, а не плюс 180. При неудаче и полной потере суммы результат равен минус 100.
Из-за смешения этих величин расчёты нередко выглядят лучше, чем есть. Сравнивайте чистую прибыль с полной потерей, а не полное поступление с потерей. Если интерфейс использует другое обозначение выплаты, сначала выясните, включает ли показанное число исходную сумму.
Отдельно проверьте правило для равенства цены к моменту завершения сделки. Калькуляторы на этой странице считают только два исхода — прибыль или полную потерю. Возвраты в эту модель не включены.
Таймфрейм, срок и данные
Таймфрейм определяет, какой период объединён в одном элементе графика. Срок сделки задаёт момент расчёта её результата. Смена масштаба картинки не обязательно меняет срок уже открытой операции.
Проверяйте название актива, источник и режим котировок, особенно если сравниваете разные экраны. Внешний график может использовать иные данные, задержку или торговую сессию. Визуальное сходство не гарантирует точного совпадения каждого значения.
График в этой инструкции — схема рассуждения. Он не является текущим рынком и не используется для подачи сигналов.
Индикаторы, боты и копирование
Индикатор преобразует входные данные по правилу. Он может сделать движение нагляднее, но не получает сведения из будущего. Несколько похожих индикаторов не обязательно дают независимые подтверждения: они могут повторять одну и ту же информацию.
Бот автоматизирует алгоритм, включая его ошибки. Проверяйте, какие права он запрашивает и можно ли ограничить действие. Не передавайте пароль внешнему сервису ради обещания точности. Публикация только удачных сделок не подтверждает работоспособность алгоритма.
Копирование чужих действий переносит на ваш счёт и их риск. Рейтинг отражает выбранный период и методику, а не обещание продолжения результата. Размеры сделок и последовательность исполнения могут отличаться.
Почему удвоение после потери опасно
В учебной последовательности 1, 2, 4, 8, 16 сумма пяти проигрышей равна 31 исходной единице. Следующий шаг требует ещё 32. Рост происходит быстрее, чем кажется при взгляде на первый небольшой размер.
При выплате ниже 100% простое удвоение не обязательно компенсирует всю накопленную потерю и даёт желаемый итог. Кроме того, есть конечный баланс и ограничения размера сделки. Название стратегии не отменяет эти свойства.
Управление размером ограничивает масштаб возможной потери, но не превращает отрицательное ожидание в положительное. Любой учебный пример сначала проверяйте на виртуальных данных.
Журнал, который помогает учиться
Записывайте до действия: дату, актив, режим данных, таймфрейм, срок, сумму и основание решения. После завершения добавляйте результат и отклонения от собственного правила. Не переписывайте исходное объяснение под известный итог.
Разделяйте три вида ошибок: неверно поняли интерфейс, нарушили план, неверно оценили ситуацию. У них разные способы исправления. Итоговая прибыль сама по себе не доказывает хорошее решение, как отдельный убыток не описывает всю методику.
Для сравнения периодов заранее задавайте правила отбора. Маленькая выборка, исключение неудачных случаев и подбор параметров под прошлое могут создавать убедительную, но ненадёжную картину.
Как читать результат небольшой серии
В десяти учебных сделках одна дополнительная удача меняет долю успехов на десять процентных пунктов. В ста — на один. Поэтому результат короткой серии сильно зависит от отдельных исходов.
Однако и большая таблица сама по себе не подтверждает устойчивость правила. Если после каждой неудачи менять условия и затем объединить все записи, получится смесь разных подходов. Для сравнения отметьте, какие правила действовали в каждом периоде и какие изменения внесены после его завершения.
Полезный результат занятия — не только итоговая сумма. Вы должны уметь воспроизвести расчёт, назвать причину каждого действия и показать все попытки. Если эти сведения не сохранились, сначала наладьте журнал на демосчёте.
Составьте описание модели до расчёта
Любой расчёт начинается с условий, а не с формулы. Запишите, сколько средств участвует в одной операции, какие исходы возможны и как меняется баланс при каждом из них. Отдельно укажите, возвращается ли исходная сумма, существует ли возврат без прибыли и включены ли расходы. В учебном примере эти условия можно задать самостоятельно. Но нельзя незаметно переносить их на реальный продукт: там значения определяются действующими правилами и параметрами конкретной операции.
Для дальнейших примеров используем простую модель с двумя исходами. При удаче к исходной сумме возвращается дополнительная прибыль, при неудаче исходная сумма теряется полностью. Все проценты вероятности, которые встретятся далее, заданы исключительно для вычислений. Они не описывают результаты Pocket Option, свойства какого-либо инструмента или способности участника. Независимость исходов также является допущением модели, а не установленным свойством реальных последовательностей.
На листе полезно отделить известное от предполагаемого. Сумма и показанные условия могут быть наблюдаемыми параметрами. Вероятность будущего удачного исхода обычно неизвестна. Если подставить вместо неё желаемое число, калькулятор честно посчитает выдуманный мир. Ошибка будет не в арифметике, а в исходной посылке. Поэтому рядом с каждым значением вероятности пишите, откуда оно взялось: задано для примера, оценено на конкретной выборке или пока не установлено.
Денежный поток и чистый результат
Рассмотрим условную операцию на 200 единиц с прибылью 70% при удаче. Перед началом 200 единиц участвуют в операции. При удачном завершении возвращаются исходные 200 и 140 прибыли. Полное поступление равно 340, но изменение средств относительно исходного состояния составляет только плюс 140. Если записать все 340 как прибыль, учёт дважды посчитает исходные деньги.
При неудачном исходе в этой модели чистый результат равен минус 200. Для сравнения исходов используются плюс 140 и минус 200. Сопоставление полного поступления с полной потерей даёт ложную симметрию, потому что величины описывают разные вещи. Перед сложением строк приведите их к одному смыслу: сколько добавилось или убавилось относительно состояния до операции. Тогда итог можно сверить с изменением баланса.
Если в выписке есть отдельные записи резервирования и возврата, не считайте их самостоятельными торговыми исходами. Сначала выясните назначение строк. Одна операция может отображаться несколькими движениями, а один итоговый экран — объединять несколько событий. Учебная таблица должна учитывать каждое экономическое изменение один раз. При неизвестном назначении строки оставьте её на сверку, а не подбирайте трактовку, которая улучшает результат.
Почему среднее не является обещанием
Введём вымышленную вероятность удачи 60%, сумму 100 единиц и прибыль 80 единиц при удаче. Средний результат одного испытания в этой модели равен 0,6 × 80 − 0,4 × 100 = +8 единиц. Это математическое ожидание. Оно не означает, что каждая операция прибавит восемь, и не требует, чтобы после десяти операций итог оказался ровно восемьдесят.
В конкретном испытании здесь возможны только +80 или −100. Средняя величина описывает взвешенное сочетание исходов при заданных вероятностях. Даже положительное ожидание допускает отрицательные короткие серии. А если вероятность 60% была просто придумана, положительное число ничего не говорит о реальном преимуществе. Чаще всего именно неизвестная вероятность делает красивую формулу непригодной для обещания дохода.
Теперь заменим вероятность удачи на половину, сохранив остальные условия. Среднее становится 40 − 50 = −10 единиц на испытание. Более длительное участие само по себе не исправляет отрицательное ожидание. Увеличение количества попыток не является способом сделать неверную исходную модель выгодной. Оно меняет распределение суммарного результата и объём риска, но не знак ожидания каждого одинаково устроенного испытания.
Порог безубыточности как уравнение
Безубыточность означает, что ожидаемая прибыль удачных исходов равна ожидаемым потерям неудачных. При прибыли 80 единиц и потере ста нужно решить равенство: вероятность удачи, умноженная на восемьдесят, равна вероятности неудачи, умноженной на сто. Из него получается доля удач пять девятых, примерно 55,56%. Это граница данной модели, а не обещанная достижимая частота.
Если прибыль составляет лишь половину суммы, для нулевого ожидания нужно две трети удачных исходов. Если прибыль равна всей сумме, достаточно половины до учёта прочих расходов. Связь понятна без запоминания таблицы: чем меньше получаем за удачу относительно полной потери, тем чаще должна происходить удача для компенсации. Но изменение выплаты не сообщает, насколько часто она действительно будет получена.
Порог полезно читать как условное утверждение: «при таких потерях и прибыли эта доля дала бы нулевое среднее». Неправильно превращать его в цель, достижение которой подтверждается одной короткой серией. Шесть удач из десяти превышают указанную границу в наблюдённом фрагменте, но не устанавливают будущую вероятность в 60%. Наблюдаемая доля и неизвестная вероятность — связанные, но разные величины.
Отдельная цена дополнительных расходов
Предположим исключительно для арифметики, что каждое испытание несёт дополнительный расход в две условные единицы независимо от исхода. Тогда при сумме 100 и прибыли 80 удачный чистый результат после расхода будет плюс 78, а неудачный — минус 102. При условной вероятности удачи 60% ожидание снизится с восьми до шести единиц. Мы не утверждаем наличие такой комиссии у оператора: это пример влияния отдельного расхода.
Если расход возникает только при определённом событии, нельзя вычитать его одинаково из всех строк. Например, условная фиксированная плата за перевод относится к переводу, а не автоматически к каждой торговой операции. Для полного личного учёта можно показать торговый результат и расходы на движение денег отдельно, затем объединить их за одинаковый период. Такой способ сохраняет причину каждой суммы и уменьшает риск двойного вычитания.
Конвертация добавляет ещё один уровень сравнения. Результат в одной валюте и изменение личных средств в другой могут различаться из-за курса и расходов обмена. Не сравнивайте исходную сумму в одной валюте с итоговой в другой без явного пересчёта. Для учебного расчёта достаточно одной условной единицы. Если задача касается реальных движений, нужны фактические суммы и применённые курсы, а неизвестные величины должны оставаться неизвестными.
Возврат меняет число исходов
Двухисходная модель не подходит, если предусмотрено завершение с возвратом исходной суммы. В таком случае требуется отдельный третий исход с его чистым результатом. Для простого примера примем вероятность удачи 45%, потери 45% и полного возврата 10%. При сумме 100 и прибыли 80 ожидание составит 36 − 45 + 0 = −9 единиц.
Нельзя записывать возврат как удачу только потому, что деньги не потеряны. Тогда доля удач искусственно увеличится, а формула для двух исходов перестанет соответствовать данным. Также нельзя молча исключать возвраты из общего числа попыток, если затем сравнивать полученную долю с серией, где они включены. Сначала выберите, какую величину считаете: долю прибыльных среди всех операций или среди операций без возврата. Подпишите знаменатель.
В реальном описании нужно проверить, как именно трактуется равенство значения к завершению и какие условия действуют для выбранного продукта. Здесь нет универсального правила на все случаи. Учебная польза примера состоит в другом: если набор исходов изменился, изменяется и расчёт. Сохранение старой формулы с новыми данными создаёт точное на вид, но неверное число.
Разные суммы в одной серии
Возьмём две условные операции с одинаковой прибылью 80%. В первой участвует 100 единиц и происходит удача: плюс 80. Во второй участвует 300 и происходит неудача: минус 300. Половина исходов удачна, но общий результат равен минус 220. Теперь поменяем исходы местами: потеря 100 и прибыль 240 дадут плюс 140. Доля удач остаётся половиной, а итог меняет знак.
Поэтому при переменных суммах нельзя восстановить результат только по числу удачных строк. Нужен размер каждой операции и соответствующий исход. Средняя сумма тоже не всегда заменяет полный набор: важна связь суммы с результатом. Если большие размеры чаще приходились на потери, усреднение скроет это обстоятельство. Для прозрачного учёта сначала считается каждая строка, затем их сумма и только потом дополнительные показатели.
Не делайте из положительного второго примера вывод, что надо увеличивать сумму перед удачами. В нём исходы назначены автором и известны задним числом. Перед реальным действием такого знания нет. Пример демонстрирует ограниченность одной доли успехов, а не способ выбирать размер. Любая схема изменения суммы должна анализироваться с учётом всех возможных ветвей, включая те, где увеличенная сумма приходится на неудачу.
Просадка и конечный итог
Пусть условный баланс начинается с 1000 единиц, затем достигает 1200 и после нескольких потерь снижается до 900. Снижение от последнего максимума составляет 300 единиц, или 25% от 1200. Относительно начальной суммы 1000 итоговая потеря пока равна 100, то есть 10%. Эти числа отвечают на разные вопросы. Просадка отсчитывается от максимума, результат периода — от выбранного начала.
Если затем баланс возвращается к тысяче, период завершён без чистой прибыли относительно начала, но пережитая просадка никуда не исчезает из истории. График только двух точек — начала и конца — её скрывает. Для понимания пути нужен последовательный ряд изменений. Максимальная просадка показывает наибольшее снижение от достигнутого ранее пика до последующего минимума в рассматриваемом отрезке. Она не гарантирует, что будущая просадка окажется не больше.
В пополняемом счёте расчёт усложняется: поступление денег извне не является торговой прибылью, а вывод не равен торговой потере. Для простого учебного примера такие потоки исключены. В реальном журнале их нужно учитывать отдельно и выбирать корректный способ сравнения. Иначе пополнение способно визуально «исправить» просадку, хотя качество результатов операций совсем не изменилось.
Восстановление после снижения
Потеря десяти процентов и последующий рост десяти процентов не возвращают исходную сумму. Если из 1000 осталось 900, рост на 10% даст девяносто и доведёт баланс до 990. Для возврата к тысяче нужно прибавить сто к девятистам, то есть примерно 11,11%. База расчёта после потери стала меньше, поэтому одинаковые проценты не компенсируют друг друга.
При снижении на четверть остаётся три четверти исходной величины. Чтобы восстановиться, требуется рост на треть от остатка. При потере половины нужен рост на сто процентов от остатка. Эти соотношения являются арифметикой, а не прогнозом возможности восстановления. Увеличивающееся требование к относительному росту объясняет, почему крупную потерю нельзя считать просто симметричной столь же крупной прибыли.
Не превращайте нужный для восстановления процент в обязательный план следующей сессии. Он описывает разницу между двумя уровнями, но не создаёт вероятности достижения верхнего. Желание срочно вернуться к прошлому максимуму может привести к изменению условий и ещё большему риску. Для анализа полезнее зафиксировать текущий уровень, путь снижения и причины нарушений процедуры, если они были, чем объявлять прежнюю величину гарантированной точкой возврата.
Фиксированная сумма и доля остатка
Сравним два чисто учебных способа расчёта последовательных потерь. В первом каждая операция использует 100 единиц из начальной суммы 1000. Пять полных потерь уменьшают баланс до 500. Во втором каждый раз используется десятая часть текущего остатка. После пяти потерь остаётся тысяча, умноженная на девять десятых в пятой степени: 590,49 единицы. Разница возникает из-за уменьшения следующей суммы вместе с балансом.
Это сравнение не назначает подходящий размер реальной операции. Оно показывает, что одинаковая фраза «10%» может означать разные правила. Десятая часть начальной суммы остаётся постоянной, десятая часть остатка меняется. Записывайте базу явно. Аналогично доля от максимального достигнутого баланса будет третьим правилом и даст иной путь при последующих потерях.
Даже уменьшающийся размер не устраняет риск и не делает отрицательное ожидание положительным. Он лишь меняет абсолютную величину последующих результатов. Для оценки любой модели нужны распределение исходов, допустимые размеры, ограничения и горизонт наблюдения. Один красивый пример серии потерь не является полной характеристикой поведения схемы при других последовательностях.
Вероятность заранее выбранной серии
Предположим независимые испытания с вероятностью потери одна вторая в каждом. Вероятность того, что именно следующие три испытания все окажутся потерями, равна одной восьмой, то есть 12,5%. Для пяти заранее выбранных последовательных испытаний получается одна тридцать вторая, или 3,125%. Умножение допустимо здесь благодаря специально заданной независимости.
Эти числа не описывают фактическую вероятность потерь на платформе. Кроме того, вопрос «случатся ли пять потерь где-нибудь за вечер» отличается от вопроса о следующих пяти. В длинной последовательности есть множество возможных мест начала такой серии. Поэтому вероятность увидеть хотя бы одну серию обычно больше вероятности одного конкретного блока. Простое число для пяти попыток нельзя переносить на весь период без отдельного расчёта.
Если исходы связаны между собой, произведение одинаковых вероятностей может быть неверным. Тогда нужны условные вероятности или другая модель зависимости. Сам факт соседства строк не доказывает ни независимость, ни связь. При изучении журнала отмечайте, что несколько операций могли относиться к одному временному отрезку и похожим условиям. Их нельзя автоматически считать столь же разнообразными наблюдениями, как данные из разных независимых ситуаций.
Почему после потерь не обязана прийти удача
В модели независимых испытаний прошлые результаты не меняют заданную вероятность следующего. Если вероятность удачи равна половине, после четырёх потерь она остаётся половиной. Серия выглядит эмоционально необычной, но у модели нет памяти и обязанности восстановить пропорцию немедленно. Долгосрочное рассуждение о частотах не задаёт порядок ближайших исходов.
Фраза «теперь удача должна случиться» смешивает два утверждения. До начала вероятность определённого длинного набора может быть небольшой. Но после того, как часть набора уже произошла, следующий шаг оценивается при известном прошлом. В независимой модели это не даёт преимущества. Обратная ошибка тоже возможна: считать, что удачная полоса обязательно продолжится лишь потому, что несколько последних строк положительны.
В реальных данных независимость не следует принимать на веру, но и обнаруженная серия сама по себе не доказывает полезной закономерности. Для проверки зависимости нужны заранее сформулированный вопрос, подходящие данные и аккуратный анализ. Увеличение суммы после потерь не заменяет такую проверку. Оно меняет размер возможного убытка в момент, когда эмоциональное ощущение «пора» может быть особенно сильным.
Несколько красивых результатов среди многих попыток
Допустим, сто разных условных правил испытываются на коротких фрагментах случайных данных. Даже если у правил нет реального преимущества, некоторые могут случайно показать заметный положительный результат. Выбор только лучшего после просмотра всех итогов создаёт впечатление находки. Но этот результат уже использован для отбора, поэтому он не является независимой проверкой выбранного правила.
Чем больше вариантов перебирали, тем важнее знать весь процесс поиска. Изменение периода индикатора, границ времени, условий отбора и длины серии создаёт новые варианты, даже если автор называет их одной идеей. Сохраните перечень проверенных версий и не представляйте последнюю удачную как единственную заранее заданную. Иначе невидимые неудачные варианты исчезнут, а случайный успех будет выглядеть более убедительно, чем заслуживает.
Для следующей проверки зафиксируйте выбранные условия и используйте новые данные, которые не участвовали в настройке. Не меняйте правило посреди оценки ради улучшения результата. Если изменение необходимо, завершите версию и начните отдельную. Такая дисциплина не гарантирует положительного итога, зато делает отрицательный результат полезным: становится ясно, какую именно гипотезу он ставит под сомнение.
Частота и неопределённость
Девять удач из десяти выглядят сильнее, чем пять из десяти, но обе доли получены на маленьких выборках. Каждое новое наблюдение заметно меняет оценку. Нельзя считать наблюдённые 90% точной вероятностью будущего успеха. Если данные были дополнительно отобраны по удобному периоду, неопределённость ещё выше, чем предполагает простая модель случайной выборки.
Увеличение числа строк помогает лишь при сохранении смысла данных. Тысяча записей с постоянно меняющимися правилами не равна тысяче испытаний одной гипотезы. Полнота и сопоставимость важны вместе с объёмом. Отдельно проверяйте дубликаты, пропущенные периоды, изменение выплат и сумм. Большая таблица с ошибочным учётом может давать более уверенное, но не более верное впечатление.
Для осторожного вывода укажите саму выборку, способ отбора и ограничения. Например: «В этой группе получено столько-то исходов по заранее записанному правилу; перенос на другие условия не проверен». Это содержательнее универсальной оценки точности. Если нужна строгая статистическая оценка, следует выбрать метод, соответствующий модели и зависимости наблюдений, а не просто добавить знак процента к красивому отношению двух чисел.
График как способ группировки данных
Одна свеча обычно сводит множество изменений внутри периода к нескольким значениям. Из такого краткого представления не всегда можно восстановить точный порядок движения внутри интервала. Два разных пути цены способны привести к одинаковым началу, максимуму, минимуму и завершению. Поэтому вывод о том, что происходило сначала, не всегда следует из готовой свечи. Для вопроса о последовательности могут понадобиться более подробные данные.
Изменение периода графика меняет группировку наблюдений. На крупном масштабе отдельные колебания исчезают внутри одного элемента, на мелком становятся видны дополнительные детали. Это не означает, что одна картинка истинная, а другая ложная. Они отвечают на разные вопросы об одном наборе данных, если источник действительно совпадает. Перед сравнением убедитесь в названии инструмента, режиме котировок и времени.
Масштаб по вертикали также влияет на восприятие. Небольшое абсолютное изменение может выглядеть резким при узком диапазоне оси и почти плоским при широком. Оценивайте подписи, а не только угол линии. Изменение формы картинки после масштабирования не создаёт новой информации о будущем. Оно меняет способ чтения уже показанных значений.
Незавершённая свеча и известное будущее
Во время формирования свечи её вид меняется. Признак, заметный в середине периода, может исчезнуть к завершению. Если правило требует закрытой свечи, нельзя проверять его на снимке, сделанном раньше. Если правило использует незавершённую свечу, нужно сохранить состояние именно в момент наблюдения. Просмотр окончательного графика позже не восстанавливает автоматически картину, которая была доступна тогда.
Это особенно важно при проверке индикаторов. Значение на текущем элементе может пересчитываться вместе с поступлением данных. Наличие красивой отметки на завершённой истории не доказывает, что такая отметка была видна до предполагаемого действия. Узнайте, какие данные входят в расчёт и когда результат считается окончательным. Если это неизвестно, проверка по историческому изображению может использовать сведения, которых у участника ещё не было.
В журнале разделяйте время появления наблюдения и время последующей проверки. Снимок после завершения полезен для разбора результата, но не заменяет исходную фиксацию условия. Это правило защищает от подглядывания в будущее без необходимости сложного программного анализа. Чем точнее задан момент доступности информации, тем честнее сравнение задуманного действия с тем, что могло быть выполнено на самом деле.
Что делает индикатор
Простой показатель среднего объединяет значения выбранного числа прошлых наблюдений. При поступлении нового значения окно сдвигается, а результат меняется. Такое преобразование способно сгладить картинку, но сглаживание неизбежно скрывает часть колебаний. Более плавная линия не является автоматически более точным прогнозом. Чтобы понять инструмент, сначала опишите его входные данные и правило расчёта обычными словами.
Два индикатора, основанные на похожих преобразованиях одной цены, могут реагировать сходно. Их согласие нельзя без проверки считать двумя независимыми свидетельствами. Если оба отражают один и тот же недавний рост, добавление второго не обязательно увеличивает объём информации. Важно понимать не число цветных линий, а то, какие разные вопросы они помогают задавать к данным.
Проверяйте чувствительность к настройкам. Если небольшое изменение периода полностью меняет историческую картину, результат зависит от выбранного параметра сильнее, чем кажется. Это не повод искать единственное «идеальное» число бесконечным перебором. Полезнее зафиксировать настройку, объяснить её назначение и проверить поведение на другом отрезке. Здесь нет рекомендации использовать какой-либо показатель для конкретной сделки.
Бот как исполняемое правило
При изучении автоматической системы отделяйте описание алгоритма от обещаний продавца. Нужно знать, какие данные используются, когда принимается решение, как задаётся сумма, что происходит при ошибке связи и как прекращается работа. Если ответы заменены словами о секретной точности, проверить систему трудно. Закрытость алгоритма не доказывает его плохое качество, но ограничивает возможность независимой оценки.
Тест должен учитывать не только удачные запуски. Сбои, пропущенные действия, повторные команды и изменения условий тоже относятся к работе системы. Результат идеального расчёта на исторических данных может отличаться от выполнения в конкретной среде. Не смешивайте смоделированный итог с подтверждённой историей исполнения. Для каждого отчёта должно быть ясно, где использованы реальные записи, а где расчётные предположения.
Отдельно оцените доступ, который требуется программе. Пароль, право совершать действия и право распоряжаться средствами имеют разные последствия. Не передавайте секреты для знакомства с описанием метода. Возможность остановить автоматизацию и проверить её журнал относится к управляемости, но не доказывает прибыльности. Быстро и точно исполненный ошибочный алгоритм остаётся ошибочным алгоритмом.
Копирование и несовпадение результатов
Чужая история относится к определённым суммам, времени и условиям выполнения. Даже при похожих действиях результат другого счёта может отличаться. Имеют значение правила размера, доступность инструмента, момент исполнения и ограничения. Поэтому копирование не означает точного переноса опубликованной кривой баланса. Перед анализом сравните, одинаковые ли величины вообще показаны: чистая прибыль, процент роста, полное поступление или иной показатель.
Рейтинг может выделять участников по определённому периоду. Высокое место за короткий отрезок не описывает всю предшествующую историю. Проверьте, включены ли выбывшие участники и как учитываются пополнения. Если видны только те, кто сохранил хороший результат, возникает смещение отбора. Это ограничение данных, а не автоматическое обвинение автора рейтинга в намеренном обмане.
Оценивая пример, посмотрите на путь результата, а не только на финальный процент. Большая промежуточная потеря, резкое увеличение размера и зависимость от нескольких крупных удач меняют смысл итогового числа. Если этих сведений нет, нельзя уверенно сравнивать два профиля. Недостаток данных следует оставить частью вывода, а не компенсировать доверием к фотографии, числу подписчиков или месту в списке.
Запишите гипотезу так, чтобы её можно было опровергнуть
Фраза «этот подход помогает» слишком широка для проверки. Уточните, что именно сравнивается, на каких данных, при каких условиях и по какому показателю. Даже для учебного наблюдения полезна запись: какие события входят в выборку, какие исключаются и почему. Исключения задаются до просмотра результата. Иначе любое неудачное наблюдение можно объявить особым случаем, сохранив видимость безошибочного правила.
Отделите исследовательский этап от проверочного. На первом можно замечать необычные связи и формулировать вопросы. На втором выбранный вопрос проверяется без непрерывной подстройки. Если после просмотра данных пришла новая идея, это допустимо, но она требует новой проверки. Одни и те же строки не должны одновременно служить материалом для выбора правила и единственным доказательством его качества.
В итоговой заметке укажите альтернативные объяснения. Возможно, различие связано с изменением выплат, временем наблюдения или ошибкой учёта, а не с изучаемым признаком. Перечень альтернатив не обесценивает работу. Он помогает решить, какое следующее наблюдение будет полезным. Без такого шага эксперимент легко превращается в сбор подтверждений уже понравившейся истории.
Разбор неудачного теста
Отрицательный итог не всегда означает, что поставленный вопрос опровергнут. Возможно, данные неполны, условия нарушены или проверялось совсем другое свойство. Сначала убедитесь, что процедура действительно соответствовала записи. Затем разберите арифметику и только потом интерпретацию. Это не способ оправдать любой результат, а способ не смешивать техническую непригодность теста с содержательным ответом.
Если процедура соблюдена, сохраните отрицательный результат наравне с положительными. Он сужает область уверенности и показывает, что простое предположение не выдержало данной проверки. Не удаляйте его после изменения параметров. Новая версия может быть изучена отдельно, но история поиска должна оставаться видимой. Иначе постепенно появится единственная удачная таблица без следов всех предыдущих попыток.
Завершите разбор одним конкретным действием: исправить учёт, уточнить определение, собрать другой набор данных или отказаться от слишком сильного вывода. Не обязательно продолжать тестирование бесконечно. Иногда полезный результат состоит в том, что имеющихся сведений недостаточно для решения. Такая остановка точнее, чем объявление будущего успеха на основании желания довести работу до приятного числа.
Проверьте формулу на крайних случаях
Прежде чем доверять таблице или калькулятору, подставьте значения, для которых ответ понятен без сложного счёта. Если все условные исходы неудачны, итог должен равняться сумме полных потерь. Если все удачны, складывается только чистая прибыль. Если нет ни одной операции, торговый результат равен нулю. Такие простые проверки часто обнаруживают ошибку знака, двойной учёт исходной суммы или неверное понимание процентного поля.
Затем проверьте единицы. В одной программе прибыль 80% вводится числом восемьдесят, в другой — долей восемь десятых. Подстановка первого числа во вторую формулу увеличит расчёт в сто раз. Подпись поля важнее привычки к соседнему инструменту. Запишите рядом с формулой, что означает каждая переменная. Если сумма задана в условных единицах, результат должен быть выражен в тех же единицах, а не внезапно в процентах.
Для самостоятельной проверки удобна такая последовательность:
- Сначала выпишите возможные чистые результаты одной операции словами, чтобы не потерять смысл знаков.
- Затем посчитайте короткую последовательность вручную, сохранив сумму и условия каждой строки.
- После этого сравните ручной итог с таблицей и найдите первое место расхождения.
- Наконец, проверьте пустой набор, все удачи и все потери, прежде чем увеличивать объём данных.
Если ручной и автоматический результаты не совпали, не выбирайте более приятный. Разберите определения полей. Часто проблема заключается не в вычислении, а в том, что одна величина включает исходную сумму, а другая обозначает только прирост.
Среднее значение и разброс
Две серии могут закончиться одинаково, но пройти разным путём. В одной условные результаты чередуются небольшими приростами и потерями, в другой сначала возникает крупное снижение, а затем восстановление. Средний результат по окончании может совпасть, однако нагрузка на баланс и максимальная просадка будут разными. Поэтому одного среднего недостаточно для описания опыта за период.
Для учебного разбора полезно показать несколько характеристик одновременно: общий итог, число операций, размеры, максимальное снижение от предыдущего пика и полноту записи. Не обязательно вычислять множество статистических показателей, смысл которых пока неясен. Лучше правильно объяснить несколько величин. Например, максимальная отдельная потеря не равна максимальной просадке: последняя может накопиться из ряда небольших потерь без восстановления.
Разброс наблюдавшихся результатов также не задаёт непреодолимую границу будущего. Если в сохранённой истории не было длинной серии потерь, это не доказывает её невозможность. История охватывает только конечный набор условий. При моделировании можно отдельно рассмотреть более неблагоприятные последовательности, но их нельзя выдавать за точный прогноз. Это проверка чувствительности модели к допущениям, а не знание будущего пути.
Проверка модели с маленьким деревом исходов
Возьмём два независимых учебных испытания с равной вероятностью удачи и неудачи. Получатся четыре равновероятные последовательности: две удачи, удача затем потеря, потеря затем удача и две потери. При сумме 100 и прибыли 80 чистые итоги равны соответственно плюс 160, минус 20, минус 20 и минус 200. Среднее этих четырёх чисел составляет минус 20.
Тот же ответ получается как сумма ожиданий двух испытаний, каждое из которых имеет ожидание минус 10. Дерево помогает увидеть, почему одна удачная ветвь не описывает всю модель. В нём есть положительный исход серии, но это не делает её ожидание положительным. Возможность выиграть и положительное среднее — разные утверждения.
Теперь представьте, что после первой потери размер второй операции меняется. Ветви дерева необходимо пересчитать с новыми суммами. Нельзя оставить прежние денежные итоги и лишь написать, что используется «восстановление». Полезно выписать каждую ветвь полностью, включая две потери подряд. Именно в неблагоприятной ветви часто скрывается рост риска, который не виден в рассказе о единственном успешном возвращении средств.
Сколько требуется после накопленной потери
Пусть в условной модели уже потеряно 300 единиц, а прибыль при удаче составляет 80% следующей суммы. Чтобы одна удача принесла ровно 300 единиц прибыли, следующая сумма должна быть 375. Если эта операция тоже завершится полной потерей, накопленный убыток станет 675. Арифметическое условие компенсации одновременно показывает размер новой возможной потери.
Если дополнительно требуется прибыль сверх восстановления, нужная сумма ещё больше. Например, для компенсации 300 и получения 80 сверху нужна прибыль 380, а значит сумма 475 при той же условной выплате. Эти числа приведены для разбора риска на бумаге. Они не являются предложением увеличивать размер после потери и не предполагают, что следующая операция завершится удачно.
Схема, описанная только на ветви будущей удачи, неполна. Нужно учитывать конечный баланс, допустимые размеры и возможность продолжения неудачной последовательности. Даже если формула требуемой суммы верна, фактически выполнить следующий шаг может быть невозможно. Переименование увеличения суммы в особую систему не меняет этого ограничения и не создаёт знания о следующем исходе.
Наблюдение без торгового действия
Многие вопросы можно изучать на сохранённых или условных данных без открытия операции. Например, сравнить, как меняется форма графика при объединении нескольких наблюдений в один период. Или проверить, насколько запаздывает выбранное среднее относительно резкого изменения входных значений. Для этого достаточно таблицы с последовательностью чисел и ясным правилом расчёта. Такой опыт отделяет свойства преобразования от случайного финансового результата.
Ещё одно упражнение — найти в чужом описании пропущенные допущения. Если автор сообщает только процент удач, выпишите недостающие суммы и выплаты. Если показывает итоговый рост, спросите, были ли внешние пополнения. Если утверждает точность индикатора, выясните момент появления его значения. Здесь не нужно оценивать личность автора. Вы проверяете, достаточно ли информации для того вывода, который предлагается.
Отсутствие действий на счёте не делает такое занятие менее практичным. Умение прочитать условия, проверить расчёт и заметить неизвестное снижает число логических ошибок. Оно не обеспечивает доход, но помогает не принимать арифметическую иллюзию за доказательство. Если исходные сведения недоступны, правильным результатом упражнения может стать отказ от количественной оценки.
Как оформить итог проверки гипотезы
Заключение по учебной проверке должно позволять другому читателю понять границы работы. Не ограничивайтесь словом «работает» или «не работает». Укажите версию правила, набор данных, способ отбора, число наблюдений и показатель сравнения. Затем перечислите отклонения, если они были. Положительный итог без описанной процедуры трудно отличить от случайно выбранного удачного фрагмента.
Сохраните отдельные ответы на следующие вопросы:
- Какие условия были зафиксированы до просмотра результатов и какие менялись во время поиска?
- Какие записи исключены, по какой причине и было ли это основание известно заранее?
- Что именно подтверждено расчётом, а что остаётся предположением о будущих событиях?
- Можно ли воспроизвести итог по сохранённым исходным строкам без догадок и ручной подгонки?
Эти вопросы полезны даже для простой бумажной модели. Если воспроизведение не получается, следующий шаг состоит в исправлении учёта, а не в увеличении уверенности. Неизвестные условия следует перечислить прямо. Фраза «данных недостаточно» может быть полноценным результатом, когда отсутствует ключевая информация о вероятностях, расходах или порядке отбора.
Личные решения и границы вычисления
Формула способна ответить, какой итог получится при заданных числах. Она не оценивает, насколько потеря определённой суммы допустима для конкретного человека. Два человека с одинаковым балансом могут иметь совершенно разные обязательства и возможности. Поэтому учебный процент риска нельзя автоматически превращать в персональную норму. Число из примера относится только к примеру.
Так же важно не путать понимание продукта с необходимостью им пользоваться. Можно освоить вычисление ожидания, научиться читать график и разобраться в ограничениях копирования, а затем решить не совершать финансовых операций. Знание сохраняет ценность независимо от такого решения. Учебная работа закончена тогда, когда поставленный вопрос разобран честно, а не когда обязательно найден повод для следующего действия.
При возвращении к расчётам обновляйте только те условия, которые действительно изменились, и сохраняйте прежние версии. Это позволяет увидеть, чем вызван новый результат: другой выплатой, новой суммой, исправленной ошибкой или иным предположением о вероятности. Прозрачная история допущений полезнее одного окончательного числа без объяснения его происхождения. Именно она делает расчёт проверяемым и ограничивает ложную уверенность.
Сопоставляйте показатели по смыслу
В кратком отчёте рядом могут стоять доля удач, чистый результат, доходность относительно начала и максимальная просадка. Они не заменяют друг друга. Доля удач считает исходы, денежный результат учитывает суммы, относительный результат требует явно выбранной базы, просадка описывает снижение от достигнутого пика. Если подписи исчезли и остались только проценты, отчёт становится неоднозначным. Верните определения до сравнения двух таблиц.
В условной серии с постоянной суммой финансовый итог можно пересчитать из числа удач и потерь, когда известна выплата. При переменных суммах такая краткая запись недостаточна. Поэтому одинаковый шаблон отчёта может подходить для одного упражнения и быть неполным для другого. Выбирайте поля по задаче, а не по привлекательности общего вида. Число знаков после запятой также не свидетельствует о качестве исходных данных.
Для первого сравнения достаточно проверить три пары: одинаков ли период, одинаковы ли правила включения операций и одинаково ли определён результат. Если хотя бы одна пара не совпадает, поясните различие словами. Иногда сравнение можно исправить пересчётом, иногда данных недостаточно. Не соединяйте несопоставимые значения в общий рейтинг только потому, что они выражены процентами.
Короткие примеры для сверки
Ниже приведены исключительно заданные учебные случаи. Сумма во всех строках равна 100 условным единицам, удача приносит прибыль 80%, при неудаче теряется вся сумма. Возвраты и дополнительные расходы отсутствуют. Таблица показывает результат назначенных последовательностей, а не вероятность их наступления и не статистику оператора.
| Удачные исходы | Неудачные исходы | Прибыль удачных | Потери неудачных | Чистый итог |
|---|---|---|---|---|
| 1 | 1 | 80 | 100 | −20 |
| 3 | 2 | 240 | 200 | +40 |
| 5 | 5 | 400 | 500 | −100 |
| 6 | 4 | 480 | 400 | +80 |
Положительная строка не означает, что соответствующая доля будет достигнута в будущем. Таблица полезна для проверки знаков и различия между прибылью и полным возвратом. Если ваш расчёт даёт другой ответ при тех же условиях, сначала ищите пропущенную сумму или неверное толкование выплаты. Не меняйте исходные условия, чтобы согласовать числа задним числом.
Можно дополнить упражнение собственным условным набором, сохранив все допущения. Сначала выберите исходы на бумаге, затем выполните арифметику. Не приписывайте полученный итог реальному счёту и не используйте его как доказательство работоспособности метода. Созданная последовательность показывает свойства формулы и остаётся созданной последовательностью независимо от того, насколько правдоподобно она выглядит.
При проверке таблицы полезно временно скрыть итоговую строку и пересчитать выбранные операции независимо. Это уменьшает соблазн искать только такое объяснение, которое совпадает с готовым ответом. Выбирайте не только положительные строки: включите потери, изменённые параметры и случаи с неполными сведениями. Если ошибка найдена, определите, затрагивает ли она остальные записи. Исправление одной ячейки не помогает, когда неверное правило применялось ко всему столбцу.
После исправления сохраните пояснение о причине. Например, исходная сумма была дважды учтена или возврат ошибочно назван прибылью. Такое пояснение помогает не повторить ошибку в следующем файле и понять, почему прежний итог изменился. Не воспринимайте пересчёт как изменение фактической истории: меняется её представление в таблице. Сами исходные события должны остаться доступными для сверки.
Числа в отчёте стоит округлять для чтения только после основного расчёта. Когда точное значение необходимо для проверки равенства, сохраните его отдельно. Лишние десятичные знаки не делают неопределённую вероятность известной, а слишком раннее округление реальных сумм способно создать небольшое расхождение. Учитывайте, какая именно величина перед вами: измеренная, заданная для модели или полученная вычислением.
Практический инструмент
Какая доля успехов нужна для нуля?
Партнёрский переход на платформу. Перейдите на платформу и выберите деморежим для практики на виртуальных средствах.
Математический расчёт по введённым значениям, а не прогноз результата.
Частые вопросы
Какая стратегия гарантирует прибыль?
Ни одна из описанных здесь идей не гарантирует прибыль. Материал объясняет механику, ограничения и способы проверки учебных гипотез.
Порог безубыточности — это моя вероятность успеха?
Нет. Это требуемая математическая доля удач при заданных допущениях, а не прогноз ваших результатов.
Можно ли использовать калькулятор как сигнал?
Нет. Он не получает котировки и не определяет направление цены.
Источники
Сверено 03.10.2026. Условия и интерфейс могут меняться. Сопоставляйте инструкцию с текущим кабинетом и документами оператора. Материал не является индивидуальной финансовой рекомендацией.
Редакционная политика и раскрытие партнёрства